Comprar
Modelo 210 no residentes: qué pagas por tu casa en Altea
Modelo 210 para no residentes con casa en Altea: renta imputada, tipos del 19 % y del 24 %, plazos nuevos de 2027 y un ejemplo con datos a noviembre de 2026.
· 8 min de lectura · Bruno Barbara, Azur Invest
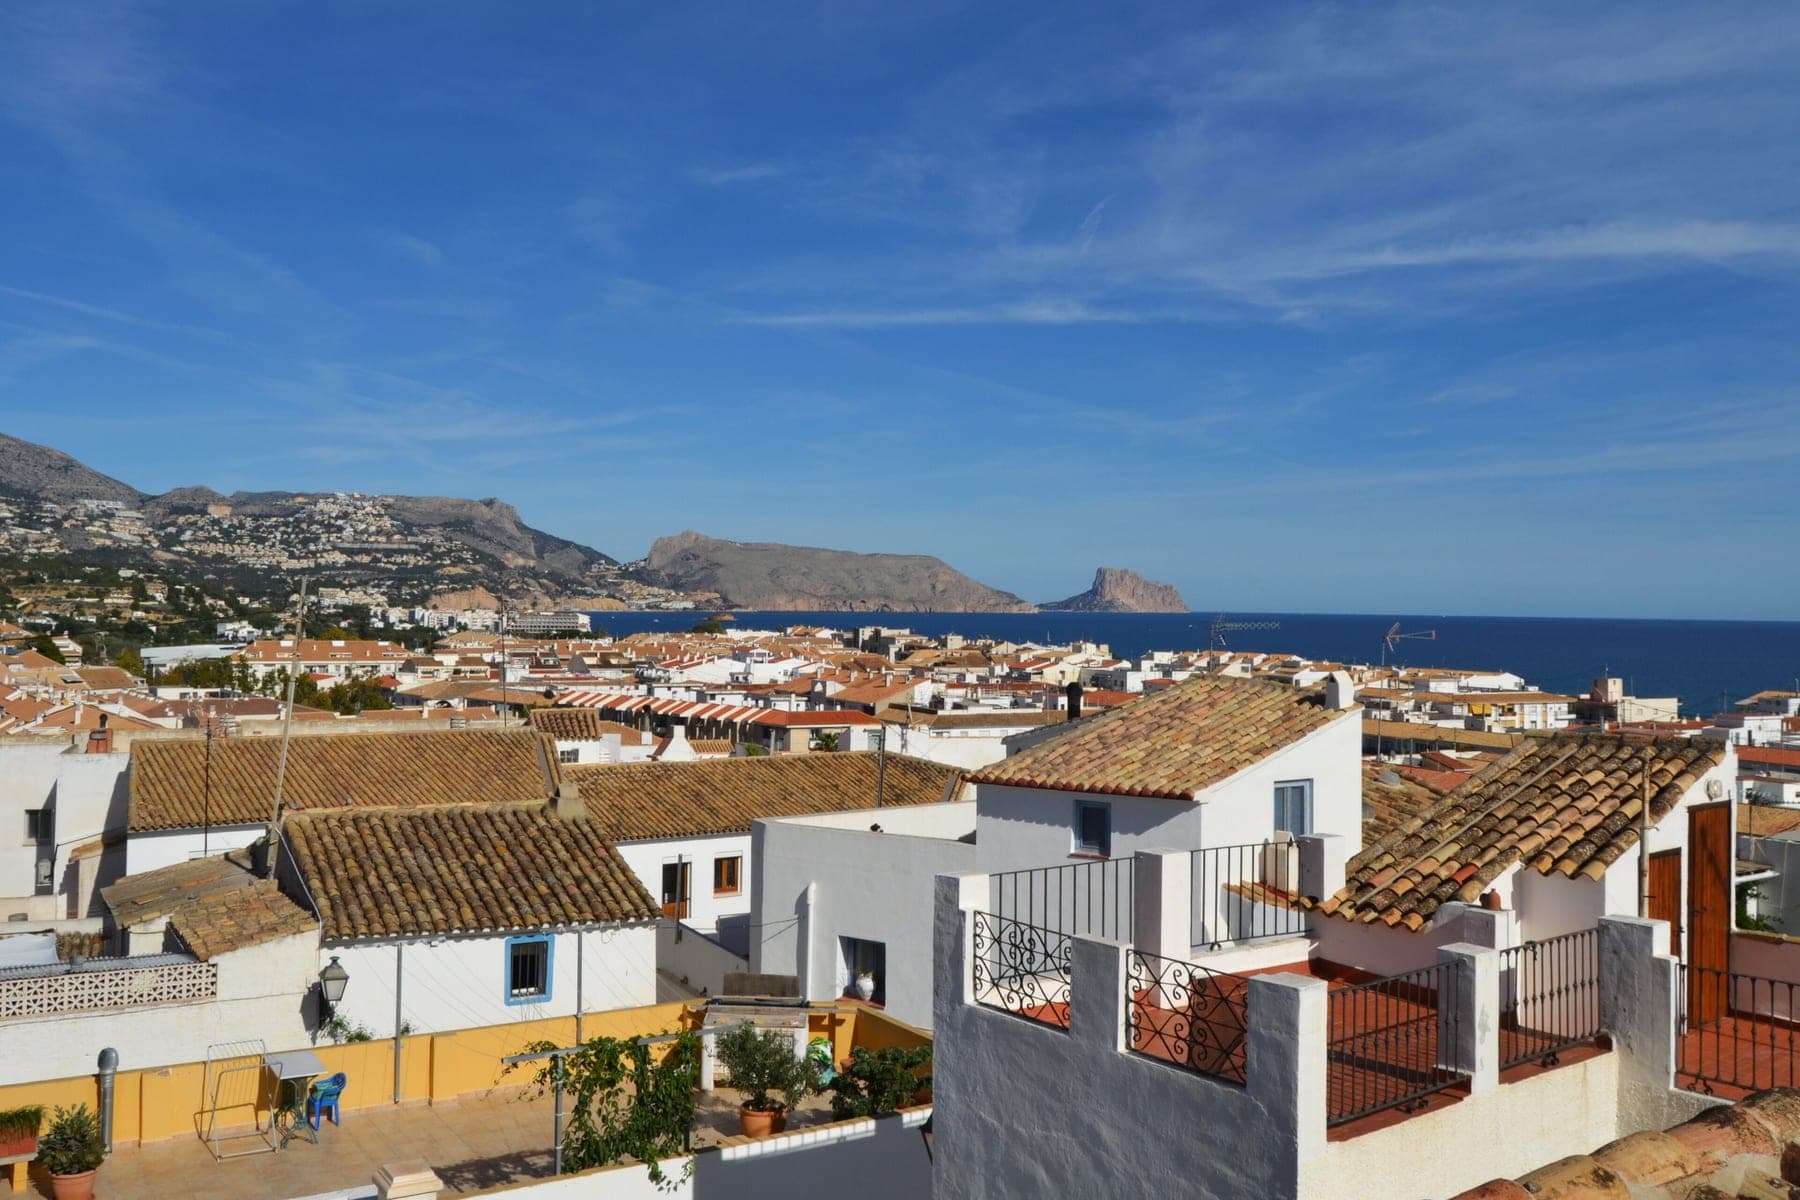
Foto: Joanbanjo · CC BY-SA 4.0
El modelo 210 no residentes es la declaración con la que un propietario que no vive fiscalmente en España paga el Impuesto sobre la Renta de no Residentes (IRNR) por su vivienda. Si tienes una casa en Altea y resides en Bélgica, Francia o el Reino Unido, lo presentas cada año aunque no la alquiles. Esta guía recoge los tipos y los plazos vigentes a noviembre de 2026.
¿Qué es el modelo 210 y quién tiene que presentarlo en 2026?
El modelo 210 es el formulario de la Agencia Tributaria para declarar las rentas que un no residente obtiene en España sin establecimiento permanente. Lo presenta cada titular de una vivienda española que no es residente fiscal aquí: si la casa es de un matrimonio, cada cónyuge presenta su propio modelo 210, según la Agencia Tributaria a noviembre de 2026.
Si usas la casa o la tienes vacía, declaras una renta imputada. Si la alquilas, declaras el alquiler. Si la vendes, declaras la ganancia. Quien permanece más de 183 días del año en España es residente fiscal y declara el IRPF, según el artículo 9 de la Ley del IRPF.
¿Cuánto se paga en 2026 si la casa está vacía o la usas en vacaciones?
Una vivienda vacía o de uso propio tributa por una renta imputada del 2 % del valor catastral, o del 1,1 % si el municipio revisó sus valores catastrales con carácter general en el propio ejercicio o en los diez anteriores. Lo establece el artículo 24.5 del Texto Refundido de la Ley del IRNR, tal como lo explica la Agencia Tributaria a noviembre de 2026.
La renta imputada es un ingreso presunto que la ley atribuye a la vivienda aunque no cobres nada por ella. Se devenga el 31 de diciembre, se prorratea por los días del año en que la casa fue tuya y no admite gastos deducibles.
El valor catastral es el valor administrativo de cada inmueble y lo fija la Dirección General del Catastro (Ministerio de Hacienda), según el artículo 4 de la Ley del Catastro Inmobiliario. El Ayuntamiento de Altea solo aprueba el tipo del IBI.
¿Qué porcentaje de renta imputada se aplica en Altea: el 2 % o el 1,1 %?
El porcentaje de una casa en Altea depende del año en que entró en vigor la última valoración colectiva general del municipio, un dato que no hemos podido verificar en fuentes abiertas a noviembre de 2026. Compruébalo así:
- Busca el año de revisión catastral en tu recibo del IBI, que emite SUMA Gestión Tributaria por delegación del Ayuntamiento de Altea.
- O consulta las ponencias de valores en el portal del Catastro.
Para 2023, 2024 y 2025, la disposición adicional 55.ª de la Ley del IRPF aplicó el 1,1 % a los municipios con revisión en vigor desde el 1 de enero de 2012. Para 2026, esa ampliación figura en el Real Decreto-ley 29/2026, en vigor desde el 8 de octubre de 2026. Pendiente de convalidación a noviembre de 2026: si el decreto no sigue vigente el 31 de diciembre de 2026, la renta de 2026 se calcula con la regla general de los diez años.
¿Por qué un británico paga el 24 % y un belga el 19 %?
El IRNR sobre la renta imputada y los alquileres es del 19 % para residentes en la Unión Europea, Islandia, Noruega y Liechtenstein, y del 24 % para residentes en cualquier otro país, incluido el Reino Unido, según el artículo 25.1.a del Texto Refundido de la Ley del IRNR a noviembre de 2026.
Desde 2021 el británico tributa como residente de un tercer país: 24 % sobre la renta imputada y sobre el alquiler íntegro, sin gastos. La ganancia de una venta tributa al 19 % para cualquier no residente, como explicamos en los impuestos al vender una casa en España.
| Perfil del propietario | Tipo (%) | Qué tributa | Cuándo se presenta (rentas de 2026) |
|---|---|---|---|
| Residente en la UE, Islandia, Noruega o Liechtenstein, casa vacía o de uso propio | 19 | Renta imputada: 2 % o 1,1 % del valor catastral | Del 1 de abril al 31 de diciembre de 2027 |
| Residente en el Reino Unido u otro país fuera de ese grupo, casa vacía o de uso propio | 24 | Renta imputada: 2 % o 1,1 % del valor catastral | Del 1 de abril al 31 de diciembre de 2027 |
| Residente en la UE, Islandia, Noruega o Liechtenstein, casa alquilada | 19 | Alquiler menos gastos deducibles | Del 1 al 20 de abril de 2027, agrupado por año |
| Residente en el Reino Unido u otro país fuera de ese grupo, casa alquilada | 24 | Ingreso íntegro del alquiler, sin gastos | Del 1 al 20 de abril de 2027, agrupado por año |
| Cualquier no residente que vende | 19 | Ganancia de la venta | En los tres meses siguientes al primer mes desde la venta |
¿Cuándo se presenta el modelo 210 en 2026 y en 2027?
La Orden HAC/623/2026 cambió los plazos: la renta imputada de 2026 se declara del 1 de abril al 31 de diciembre de 2027, con domiciliación bancaria hasta el 23 de diciembre de 2027. Los plazos a noviembre de 2026:
- Renta imputada de 2025: en cualquier momento de 2026, hasta el 31 de diciembre de 2026.
- Renta imputada de 2026: del 1 de abril al 31 de diciembre de 2027.
- Alquileres de 2026 agrupados por año: del 1 al 20 de abril de 2027.
- Venta: en los tres meses siguientes al primer mes desde la escritura.
Desde el 1 de enero de 2027, las declaraciones de alquiler llevan un anexo de gastos, días y cuota de participación, según la nota de la Agencia Tributaria.
¿Y si la alquilo: qué gastos puedo deducir en el modelo 210?
Si resides en la UE, Islandia, Noruega o Liechtenstein, pagas el 19 % sobre el alquiler neto: ingresos menos los gastos de la Ley del IRPF con vínculo directo con la vivienda. Si resides en otro país, pagas el 24 % sobre el ingreso íntegro, sin restar gastos, según la Agencia Tributaria a noviembre de 2026.
Desde los alquileres de 2024 puedes agrupar los ingresos de un año en una sola declaración. Los días en que la casa no estuvo alquilada siguen tributando como renta imputada.
La reducción por alquiler de vivienda de los residentes no alcanza al no residente: el artículo 24.1 del Texto Refundido de la Ley del IRNR determina la base sin aplicar reducciones. Según notas de varios despachos, la Audiencia Nacional reconoció en julio de 2025 a una residente en Estados Unidos el derecho a deducir gastos; la Agencia Tributaria mantiene su criterio. Para el alquiler turístico, lee la rentabilidad del alquiler vacacional en Altea.
¿Cuánto paga una casa de Altea con un valor catastral de 120.000 EUR?
Ejemplo ilustrativo con un valor catastral redondo, distinto del que dará tu recibo: vivienda a tu disposición todo el año, un solo titular, tipos del artículo 25 del TRLIRNR:
| Porcentaje de renta imputada | Renta imputada (EUR) | Cuota al 19 % (EUR) | Cuota al 24 % (EUR) |
|---|---|---|---|
| 2 % | 2.400 | 456 | 576 |
| 1,1 % | 1.320 | 250,80 | 316,80 |
A esa cuota se suma el IBI, un impuesto municipal distinto. El tipo del IBI urbano en Altea es el 0,70 % del valor catastral desde el 1 de enero de 2025, según la ordenanza publicada en el BOP de Alicante n.º 169, de 3 de septiembre de 2024. En el mismo ejemplo de 120.000 EUR, el IBI sería de 840 EUR al año. Para el resto de gastos fijos, consulta el coste de vida en Altea.
¿Qué cambia en la renta imputada desde 2027?
Hoy rige el 2 % o el 1,1 % por vivienda. El Real Decreto-ley 29/2026 sustituye esa regla desde el 1 de enero de 2027 por una escala sobre la suma de los valores catastrales del propietario, que se aplica también a los no residentes por remisión del artículo 24.5 del TRLIRNR:
- Hasta 100.000 EUR: 1,1 %.
- De 100.000 a 500.000 EUR: 1,5 %.
- De 500.000 a 1.000.000 EUR: 2 %.
- Por encima de 1.000.000 EUR: 3 %.
Con esa escala, un valor catastral de 150.000 EUR daría una renta imputada de 1.850 EUR (ejemplo ilustrativo). Se aplicaría por primera vez a la renta de 2027, declarada en 2028. Pendiente de convalidación a noviembre de 2026: su antecesor, el Real Decreto-ley 26/2026, lo derogó el Congreso el 2 de octubre de 2026.
¿Cómo declaro mi casa de Altea también en mi país?
Los convenios permiten a España gravar las rentas de la vivienda, y tu país conserva su derecho a gravarlas con un método para evitar la doble imposición:
- Francia: incluye los alquileres en la base con un crédito igual al impuesto francés, así que solo elevan el tipo del resto de tu renta (convenio de 1995).
- Bélgica: exención con reserva de progresividad (convenio de 1995); la vivienda se declara al SPF Finances.
- Países Bajos: la vivienda va en el box 3 y una deducción elimina el impuesto neerlandés sobre ella (Belastingdienst).
- Alemania y Reino Unido: gravan los alquileres y descuentan el impuesto español pagado (convenio con Alemania, GOV.UK).
Los importes y las casillas los confirma un asesor de tu país.
El modelo 210 es un coste anual de cualquier segunda residencia en España. Súmalo a los impuestos y gastos de la compra en la Comunidad Valenciana y mira las casas en venta en Altea con esa cifra en la mano.
Este artículo es una orientación general a noviembre de 2026 y no constituye asesoramiento fiscal: confirma tu caso con un asesor fiscal colegiado antes de presentar el modelo 210.
De nuestra cartera
Una propiedad en venta en Altea ahora mismo
Ver toda la cartera en Altea
Preguntas frecuentes
- ¿Hay que pagar impuestos por una casa en España que no alquilo?
- Sí. Un no residente que usa su vivienda o la tiene vacía declara cada año en el modelo 210 una renta imputada del 2 % del valor catastral, o del 1,1 % si el municipio revisó sus valores en los diez años anteriores. Sobre esa renta paga el 19 % si reside en la UE, Islandia, Noruega o Liechtenstein, y el 24 % en otro caso.
- ¿Qué porcentaje del valor catastral se imputa en una casa de Altea?
- Depende del año de la última revisión catastral colectiva de Altea, un dato que no hemos podido verificar en fuentes abiertas a noviembre de 2026. Búscalo en tu recibo del IBI, en el campo del año de revisión, o en el apartado de ponencias de valores del portal del Catastro. Con ese año sabrás si te corresponde el 2 % o el 1,1 %.
- ¿Si la casa es de dos personas, presentamos un solo modelo 210?
- No. Para la renta imputada y el alquiler, cada copropietario presenta su propio modelo 210 por su parte, según la Agencia Tributaria. Si la casa de Altea está a nombre de los dos cónyuges, hay dos declaraciones. La excepción es la venta: un matrimonio de no residentes puede presentar una sola declaración de la ganancia.
- ¿El modelo 210 se presenta cada año?
- Sí, mientras tengas la vivienda. La renta imputada se devenga el 31 de diciembre de cada año. Con la Orden HAC/623/2026, la renta imputada de 2026 se declara del 1 de abril al 31 de diciembre de 2027, y los alquileres de 2026, agrupados por año, del 1 al 20 de abril de 2027.
- ¿Qué es la retención del 3 % al vender?
- Es la cantidad que retiene el comprador cuando el vendedor no es residente. El comprador ingresa el 3 % del precio con el modelo 211 en un mes desde la escritura. Es un pago a cuenta: el vendedor declara después la ganancia al 19 % en su modelo 210 y descuenta lo retenido, o pide la devolución si hubo pérdida.