Acheter
Prêt immobilier en Espagne pour non-résident : guide 2026
Prêt immobilier en Espagne pour non-résident : apport, documents, expertise, AJD de l'acte de prêt payé par la banque, et l'option d'emprunter en France.
· 7 min de lecture · Bruno Barbara, Azur Invest
Photo: Joanbanjo · CC BY-SA 4.0
Une banque espagnole prête en général de 60 % à 70 % de la valeur d'expertise à un acheteur non-résident, contre environ 80 % pour un résident. Ces pourcentages relèvent de la pratique des banques en 2026 et aucune loi ne les fixe. La loi tranche en revanche un point précis : l'AJD de l'acte de prêt et l'essentiel des frais de l'hypothèque sont à la charge de la banque.
Une banque espagnole prête-t-elle à un non-résident en 2026 ?
Oui. Les banques espagnoles financent des acheteurs résidant en France ou en Belgique, à condition d'un apport plus élevé que pour un résident. En pratique bancaire, à novembre 2026, le prêt couvre en général de 60 % à 70 % de la valeur d'expertise pour un non-résident, contre environ 80 % pour un résident. L'écart vient du risque : sans salaire espagnol ni historique de crédit local, la banque demande plus de fonds propres.
Le prêt immobilier espagnol prend la forme d'une hypothèque (hipoteca) inscrite sur le bien acheté. Vous choisissez un taux fixe, avec une mensualité constante, ou un taux variable indexé sur l'Euribor plus une marge. Pour un non-résident, cette marge est souvent un peu plus élevée. Comparez les offres sur le TAE, le taux annuel effectif qui intègre commissions et frais, comme le recommande la Banco de España.
Quel apport faut-il prévoir pour un prêt immobilier en Espagne ?
L'apport d'un non-résident couvre la part non financée du prix, plus la totalité des frais d'achat. Avec un financement de 60 % à 70 % de la valeur d'expertise, un bien de 400 000 EUR demande de 120 000 à 160 000 EUR d'apport, avant impôts et frais. Ces chiffres reflètent la pratique bancaire de 2026 et servent d'exemple.
| Exemple : bien de 400 000 EUR, expertise égale au prix | Financement de 60 % | Financement de 70 % |
|---|---|---|
| Montant prêté (EUR) | 240 000 | 280 000 |
| Apport sur le prix (EUR) | 160 000 | 120 000 |
| ITP de 9 % sur un bien ancien (EUR) | 36 000 | 36 000 |
L'ITP de 9 % s'applique depuis le 1er juin 2026 dans la Comunitat Valenciana, selon l'article 13 de la loi 13/1997. La banque ne finance pas cet impôt. Notre guide des frais de notaire en Espagne détaille le calcul complet, neuf compris.
Quels documents une banque espagnole demande-t-elle à un acheteur français ou belge ?
Une banque espagnole demande à un non-résident de prouver son identité, ses revenus et ses dettes dans son pays. La liste suivante est la plus courante en 2026 ; chaque banque y ajoute ses propres demandes :
- Le NIE, numéro d'identification fiscale des étrangers, et un passeport ou une carte d'identité en cours de validité.
- Les deux ou trois derniers avis d'imposition de votre pays de résidence.
- Les derniers bulletins de salaire ou, pour un indépendant, les déclarations de revenus et les bilans.
- Les relevés bancaires des derniers mois.
- La liste de vos autres biens et de vos crédits en cours.
- Pour certaines banques, un justificatif de solvabilité ou de carrière émis dans votre pays.
Le NIE est indispensable pour signer : nous expliquons comment l'obtenir dans notre article sur le NIE. En pratique, la banque demande aussi l'ouverture d'un compte chez elle pour prélever les mensualités et l'assurance habitation.
Comment l'expertise (tasación) fixe-t-elle le montant prêté ?
La tasación est l'expertise du bien par une société agréée, qui fixe la valeur sur laquelle la banque calcule son prêt. Le plafond de financement se calcule souvent sur le montant le plus bas entre le prix d'achat et la valeur d'expertise. Si l'expertise ressort sous le prix, vous couvrez la différence sur vos fonds propres.
Vous pouvez choisir vous-même une société agréée et apporter une expertise en cours de validité : la banque doit l'accepter si elle respecte les exigences, selon la Banco de España. L'expertise est à votre charge. Demandez un devis avant de la commander.
Qui paie les frais et l'AJD de l'acte de prêt en Espagne ?
En Espagne, la banque paie l'AJD de l'acte de prêt hypothécaire depuis le 10 novembre 2018, selon l'article 29 de la loi sur l'ITP et l'AJD. Dans la Comunitat Valenciana, cet AJD est de 2 % selon l'article 14 de la loi 13/1997, à novembre 2026, mais il ne sort pas de votre poche.
Depuis le 16 juin 2019, la loi 5/2019 sur le crédit immobilier répartit les autres frais. La banque paie la gestoría, le notaire de l'acte de prêt et l'inscription au registre. L'emprunteur paie l'expertise et les copies de l'acte qu'il demande.
| Frais de l'acte de prêt (loi de novembre 2026) | À la charge de |
|---|---|
| AJD de l'acte de prêt (2 %) | Banque |
| Notaire de l'acte de prêt | Banque |
| Inscription au registre | Banque |
| Gestoría | Banque |
| Expertise (tasación) | Emprunteur |
| Copies demandées par l'emprunteur | Emprunteur |
La même loi protège l'emprunteur avant la signature. Il reçoit la FEIN, la fiche européenne d'information standardisée, avec le projet de contrat, au moins dix jours calendaires avant la signature. Il se présente ensuite devant le notaire de son choix, qui le conseille en personne et dresse un acte préalable : sans cet acte, l'acte de prêt ne peut pas être signé. Le lecteur français y retrouve l'esprit du délai de réflexion de l'offre de prêt.
Restent à votre charge, selon la banque : une éventuelle commission d'ouverture, l'assurance habitation exigée par le prêteur et, parfois, une assurance décès facultative qui peut faire baisser le taux. Pour l'assurance habitation, vous pouvez présenter un autre contrat aux garanties équivalentes, sans pénalité, selon la Banco de España.
Faut-il emprunter en France ou en Belgique plutôt qu'en Espagne ?
Emprunter dans votre pays contre la garantie d'un bien que vous y possédez déjà est une option à étudier avec votre banque habituelle. Vous financez alors l'achat espagnol sans dossier auprès d'une banque espagnole, et vous signez à Altea comme un acheteur au comptant. Aucune règle générale ne fixe le montant ni le taux : tout dépend de votre banque et de votre patrimoine.
Cette solution présente des avantages pratiques : une banque qui connaît déjà vos revenus, des documents dans votre langue, et pas d'hypothèque espagnole à inscrire. Elle a aussi ses contraintes : la garantie porte sur votre bien en France ou en Belgique, et l'assurance emprunteur suit les règles de votre banque. Posez à votre conseiller trois questions : quel bien sert de garantie, quel coût total sur la durée, et quel effet sur votre capacité d'emprunt future.
Le prêt espagnol garde un avantage : la garantie porte sur le bien acheté à Altea, et la banque prend en charge l'AJD et la plupart des frais de l'acte de prêt. Comparez les deux offres sur leur coût total, à durée égale.
Combien de temps faut-il pour obtenir un prêt immobilier en Espagne ?
Comptez en général de 4 à 8 semaines entre la remise du dossier complet et l'accord définitif d'une banque espagnole, selon la pratique observée en 2026. Le délai dépend de la banque et de la complexité de votre situation fiscale. Lancez la demande en même temps que la vérification de la nota simple, avant la signature des arras.
Le contrat d'arras fixe en effet une date de signature chez le notaire, et cette date n'attend pas la réponse de la banque. Prévoyez aussi les dix jours calendaires de la FEIN avant la signature de l'acte de prêt.
L'âge compte aussi. Les banques espagnoles limitent en général la durée pour que le prêt se termine avant que l'emprunteur atteigne un âge compris entre 75 et 80 ans, selon la banque. Un emprunteur de 55 ou 60 ans obtient donc une durée plus courte, avec une mensualité plus élevée à taux égal. Un courtier en crédit indépendant peut comparer plusieurs banques à votre place : demandez d'abord comment il est rémunéré.
Pour la suite du parcours, lisez notre guide pour acheter à Altea depuis l'étranger et consultez les biens à vendre à Altea. Le fondateur de l'agence est français et nous vous accompagnons en français, de la première visite jusqu'à la signature chez le notaire.
Cet article donne une information générale à novembre 2026 et ne constitue pas un conseil financier ou fiscal : faites valider les conditions par votre banque et par un conseiller avant de signer.
Dans notre portefeuille
Un bien en vente à Altea en ce moment
Voir tous nos biens à Altea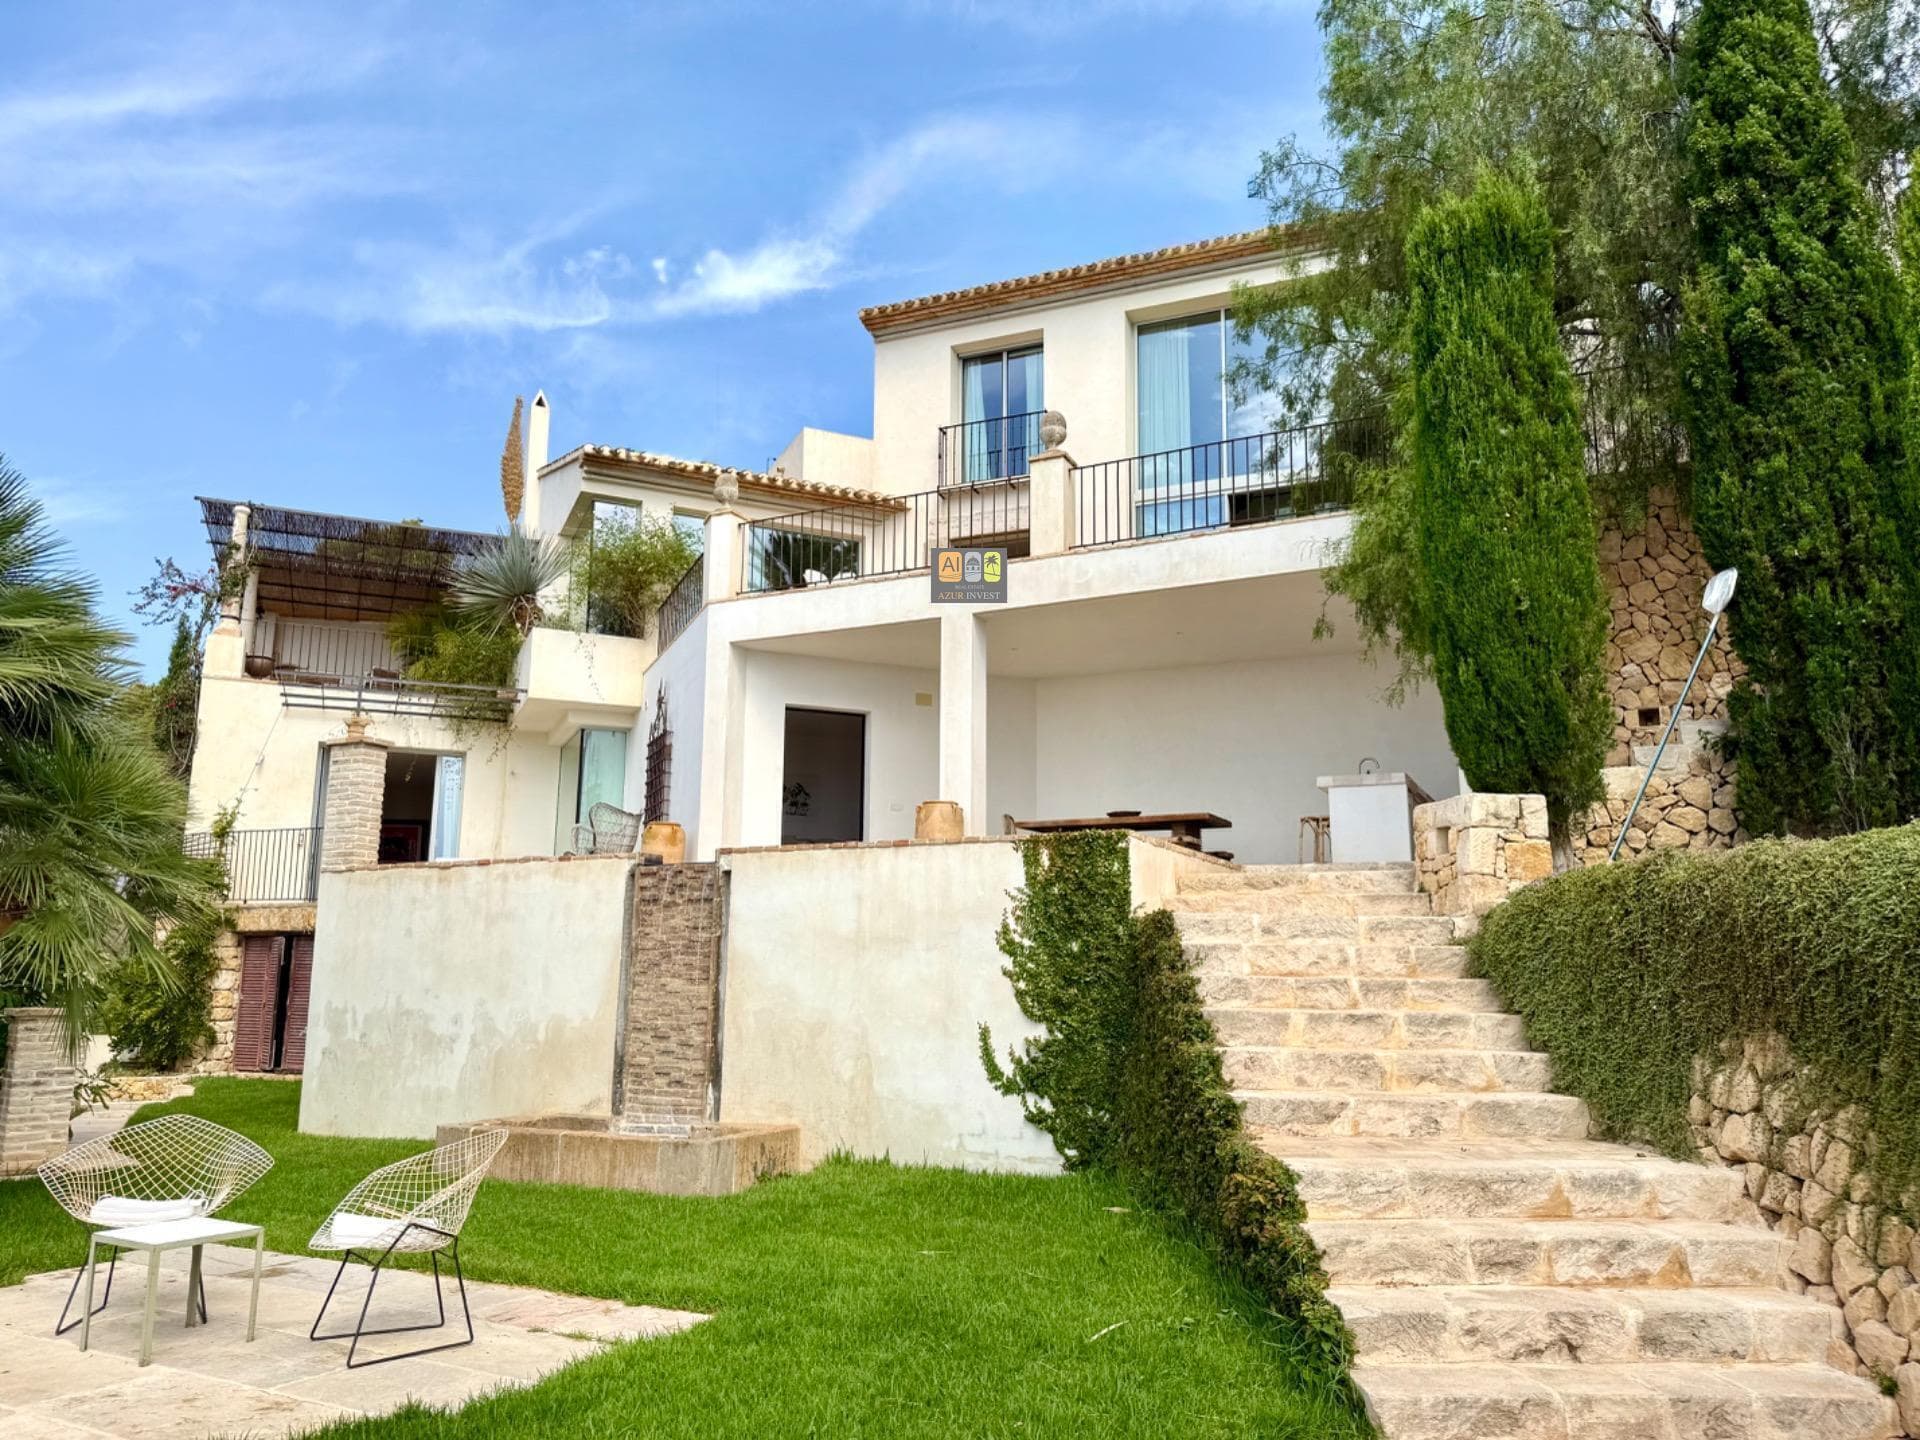
Questions fréquentes
- Quelle part du prix une banque espagnole prête-t-elle à un non-résident ?
- En pratique bancaire, une banque espagnole prête en général de 60 % à 70 % de la valeur d'expertise à un non-résident, contre environ 80 % pour un résident. Pour un bien de 400 000 EUR, l'apport personnel va donc de 120 000 à 160 000 EUR, hors frais d'achat. Chaque banque fixe sa propre politique.
- Qui paie l'AJD de l'acte de prêt hypothécaire en Espagne ?
- La banque. Depuis le 10 novembre 2018, l'article 29 de la loi espagnole sur l'ITP et l'AJD désigne le prêteur comme redevable de l'AJD de l'acte de prêt. Depuis le 16 juin 2019, la banque paie aussi le notaire de l'acte de prêt, le registre et la gestoría. L'emprunteur paie l'expertise et ses copies.
- Existe-t-il un délai de réflexion avant de signer un prêt en Espagne ?
- Oui. La loi 5/2019 impose que l'emprunteur reçoive la fiche européenne d'information standardisée (FEIN) et le projet de contrat au moins dix jours calendaires avant la signature. Il doit ensuite se présenter devant le notaire de son choix, qui dresse un acte préalable constatant ces vérifications.
- Combien de temps faut-il pour obtenir un prêt immobilier en Espagne ?
- Comptez en général de 4 à 8 semaines entre la remise du dossier complet et l'accord définitif, selon la banque et la complexité de votre situation fiscale. Lancez la demande dès le début de vos recherches, car le contrat d'arras fixe une date de signature qui n'attend pas la banque.
- Peut-on financer un achat en Espagne avec une banque française ou belge ?
- C'est une option à étudier avec votre banque. Certaines banques acceptent de prêter en prenant comme garantie un bien que vous possédez déjà en France ou en Belgique. Vous achetez alors comptant en Espagne, sans dossier auprès d'une banque espagnole. Les conditions dépendent entièrement de votre banque.