Kaufen
Finanzierung Immobilie Spanien: Hypothek oder Grundschuld
Finanzierung einer Immobilie in Spanien von Deutschland aus: spanische Hypothek für Nichtresidenten, Unterlagen, Bewertung, Kosten und die Grundschuld daheim.
· 6 Min. Lesezeit · Bruno Barbara, Azur Invest
Foto: Joanbanjo · CC BY-SA 4.0
Von Deutschland aus lässt sich ein Kauf in Altea auf zwei Wegen finanzieren: mit einer spanischen Hypothek auf die spanische Immobilie oder mit einem Darlehen Ihrer Hausbank, abgesichert durch eine Grundschuld auf eine Immobilie in Deutschland. Spanische Banken finanzieren Käufern ohne Wohnsitz in Spanien als Orientierung 60 bis 70 % des Bewertungswerts. Die Kaufnebenkosten zahlen Sie in beiden Fällen aus Eigenkapital.
Wie finanziert man eine Immobilie in Spanien von Deutschland aus?
Käufer mit Wohnsitz in Deutschland haben in der Praxis drei Möglichkeiten: Eigenkapital, eine spanische Hypothek oder ein Darlehen einer deutschen Bank mit Sicherheit in Deutschland. Welche Lösung passt, hängt von Ihrem Eigenkapital, Ihrem Alter und davon ab, ob Sie bereits eine unbelastete oder wenig belastete Immobilie in Deutschland besitzen.
| Weg | Sicherheit | Bewertung durch | Typische Punkte zur Prüfung |
|---|---|---|---|
| Spanische Hypothek | Immobilie in Spanien | spanische Bewertungsgesellschaft (tasadora) | Beleihungsquote, Laufzeit, Unterlagen, spanisches Konto |
| Darlehen der Hausbank | Grundschuld auf Immobilie in Deutschland | Ihre deutsche Bank | Konditionen, Belastung der deutschen Immobilie |
| Eigenkapital | keine | entfällt | Liquidität für Preis und Nebenkosten |
Eine Hypothek (hipoteca) ist in Spanien ein Darlehen, das mit einem Pfandrecht an der gekauften Immobilie im spanischen Grundbuch abgesichert wird. Sie wird beim Notar am selben Tag wie der Kauf unterzeichnet.
Wie viel finanziert eine spanische Bank Käufern ohne Wohnsitz in Spanien?
Als Orientierung finanzieren spanische Banken Käufern ohne Wohnsitz in Spanien meist 60 bis 70 % des Bewertungswerts, Käufern mit Wohnsitz in Spanien bis zu 80 %. Diese Werte beschreiben die Praxis der Banken im August 2026. Sie stehen in keinem Gesetz, und jede Bank setzt eigene Grenzen.
Der Grund für den Abschlag ist das Risiko aus Sicht der Bank. Ohne spanische Gehaltsabrechnung und ohne Kredithistorie in Spanien verlangt sie mehr Eigenkapital. Nationalität, Einkommen und eine bestehende Kundenbeziehung können das Angebot verändern.
Als Rechenbeispiel: Bei einer Immobilie für 400.000 EUR und einer Finanzierung von 60 bis 70 % brauchen Sie 120.000 bis 160.000 EUR Eigenkapital. Dazu kommen die Kaufnebenkosten, die eine spanische Bank in der Regel nicht mitfinanziert. Wie hoch sie in der Comunidad Valenciana ausfallen, steht in unserem Leitfaden zu den Kaufnebenkosten in Spanien.
Bei der Zinsbindung haben Sie wie in Deutschland die Wahl. Ein fester Zins (tipo fijo) bleibt über die ganze Laufzeit gleich. Ein variabler Zins (tipo variable) folgt dem Euríbor plus einem Aufschlag der Bank, der für Nichtresidenten oft etwas höher ausfällt. Vergleichen Sie Angebote anhand der TAE, des effektiven Jahreszinses mit Gebühren.
Welche Unterlagen verlangt eine spanische Bank?
Eine spanische Bank verlangt von Käufern aus Deutschland im Regelfall Identität, Einkommen, Vermögen und bestehende Schulden in nachprüfbarer Form. Die genaue Liste legt jede Bank selbst fest.
Üblich sind:
- NIE und gültiger Reisepass. Die NIE ist die spanische Identifikationsnummer für Ausländer. Wie Sie sie beantragen, erklärt unser Artikel zur NIE für den Immobilienkauf.
- Die letzten zwei bis drei Einkommensteuerbescheide aus Deutschland.
- Gehaltsabrechnungen der letzten Monate oder bei Selbständigen Steuererklärungen und Bilanzen.
- Kontoauszüge der letzten Monate.
- Nachweise über andere Immobilien und laufende Kredite.
- Bei manchen Banken eine Bonitätsauskunft aus dem Heimatland.
Fragen Sie vorab, ob die Bank Übersetzungen oder Beglaubigungen der deutschen Unterlagen verlangt. Ein Konto bei der finanzierenden Bank ist in der Praxis Voraussetzung, weil die Rate davon abgebucht wird.
Die Bewertung (tasación) bestimmt, wie viel die Bank leiht
Die Bank berechnet die Darlehenshöhe auf Basis der Bewertung durch eine zugelassene Bewertungsgesellschaft, oft auf den niedrigeren Betrag aus Kaufpreis und Bewertungswert. Liegt die Bewertung unter dem Kaufpreis, gleichen Sie die Differenz mit Eigenkapital aus.
Nach Angaben der Banco de España können Sie die Bewertungsgesellschaft im Einvernehmen mit der Bank bestimmen. Legen Sie eine eigene, zertifizierte und noch gültige Bewertung vor, muss die Bank sie akzeptieren. Sie darf sie prüfen, aber Ihnen diese Prüfung nicht berechnen (Banco de España, Bewertung, Stand November 2026). Die Kosten der Bewertung tragen Sie als Käufer.
Fragen Sie vor der Beauftragung nach einem Kostenvoranschlag. Die Bewertung sollte stehen, bevor Sie sich vertraglich binden.
Wer zahlt 2026 Notar, Grundbuch und Steuer der Hypothek in Spanien?
Die Bank zahlt die Urkundensteuer AJD auf die Hypothekenurkunde, seit dem 10. November 2018 (TRLITPAJD, Artikel 29, BOE). In der Comunidad Valenciana beträgt diese AJD 2 % (Ley 13/1997, Artikel 14, BOE, Stand November 2026). Für Sie als Darlehensnehmer ist sie damit kein Kostenpunkt.
Seit dem 16. Juni 2019 trägt die Bank außerdem den Notar der Darlehensurkunde, die Eintragung im Grundbuch und die Gestoría (Ley 5/2019, Artikel 14, BOE). Sie zahlen die Bewertung und die Abschriften, die Sie selbst anfordern.
Daneben können weitere Kosten entstehen:
- Eine Bearbeitungsgebühr, falls die Bank eine erhebt.
- Eine Gebäudeversicherung, die die Bank verlangt. Sie dürfen eine gleichwertige Police eines anderen Anbieters vorlegen (Banco de España, Versicherungen).
- Gegebenenfalls eine Lebens- oder Ratenschutzversicherung, freiwillig, manchmal mit Zinsrabatt.
Die Kosten des Kaufs selbst, also ITP oder IVA und AJD auf die Kaufurkunde, bleiben davon getrennt.
Laufzeit und Alter: was spanische Banken prüfen
Spanische Banken begrenzen die Laufzeit meist so, dass das Darlehen endet, bevor der Kreditnehmer ein bestimmtes Alter erreicht, in der Praxis häufig zwischen 75 und 80 Jahren. Die genaue Grenze legt jede Bank fest.
Wer mit 55 oder 60 Jahren finanziert, erhält deshalb oft eine kürzere Laufzeit. Die Monatsrate steigt, auch wenn der Zins gleich bleibt. Das beeinflusst die Darlehenshöhe, weil die Bank die tragbare Rate aus Einkommen und Laufzeit errechnet.
Die Bank bewertet außerdem Ihre Schuldenquote, also den Anteil Ihres Einkommens, der schon in andere Kredite fließt. Wer bestehende Kredite vor dem Antrag ablöst, verbessert seine Chancen.
Alternative: Grundschuld auf eine Immobilie in Deutschland
Besitzen Sie eine Immobilie in Deutschland, können Sie mit Ihrer Hausbank ein Darlehen besprechen, das mit einer Grundschuld auf dieser Immobilie abgesichert wird. Eine Grundschuld ist ein im deutschen Grundbuch eingetragenes Pfandrecht, aus dem die Bank einen bestimmten Geldbetrag verlangen kann (§ 1191 BGB).
Für den Kauf in Spanien hat das eine praktische Folge. Sie treten beim spanischen Notar als Barkäufer auf. Eine spanische Hypothekenurkunde, eine spanische Bewertung für die Bank und ein spanisches Kreditkonto entfallen.
Ob Ihre Bank ein solches Darlehen für eine Auslandsimmobilie gewährt und zu welchem Zins und welcher Beleihung, entscheidet allein die Bank. Diese Konditionen sind Bankpraxis und kein Gesetz. Lassen Sie sich das Angebot schriftlich geben und vergleichen Sie es mit einer spanischen Hypothek. Bedenken Sie auch, dass Ihre deutsche Immobilie dann für einen Kauf im Ausland haftet.
Steuerliche Fragen zu Darlehenszinsen in Deutschland klären Sie mit Ihrem Steuerberater.
Zeitplan: die Finanzierung vor dem Vorvertrag klären
Von der vollständigen Unterlagenabgabe bis zur endgültigen Zusage einer spanischen Bank vergehen als Erfahrungswert vier bis acht Wochen. Starten Sie deshalb früh, parallel zur Prüfung der Immobilie.
Der Vorvertrag (contrato de arras) legt meist einen Termin für die notarielle Urkunde fest. Dieser Termin wartet nicht auf die Bank. Prüfen Sie parallel den Grundbuchauszug, wie in unserem Artikel zur nota simple und zu Lasten im Grundbuch beschrieben.
Ein unabhängiger Hypothekenvermittler (bróker hipotecario) vergleicht Angebote mehrerer Banken. Er erhält eine Provision von der Bank oder vom Kunden. Fragen Sie vorab, wer ihn bezahlt.
Den gesamten Ablauf beschreibt unser Leitfaden zum Hauskauf in Altea als Ausländer. Passende Objekte finden Sie unter Immobilien zum Kauf in Altea.
Dieser Artikel ist eine allgemeine Orientierung mit Stand November 2026 und ersetzt keine Finanz-, Steuer- oder Rechtsberatung im Einzelfall.
Aus unserem Angebot
Eine Immobilie, die gerade in Altea zum Verkauf steht
Alle Immobilien in Altea ansehen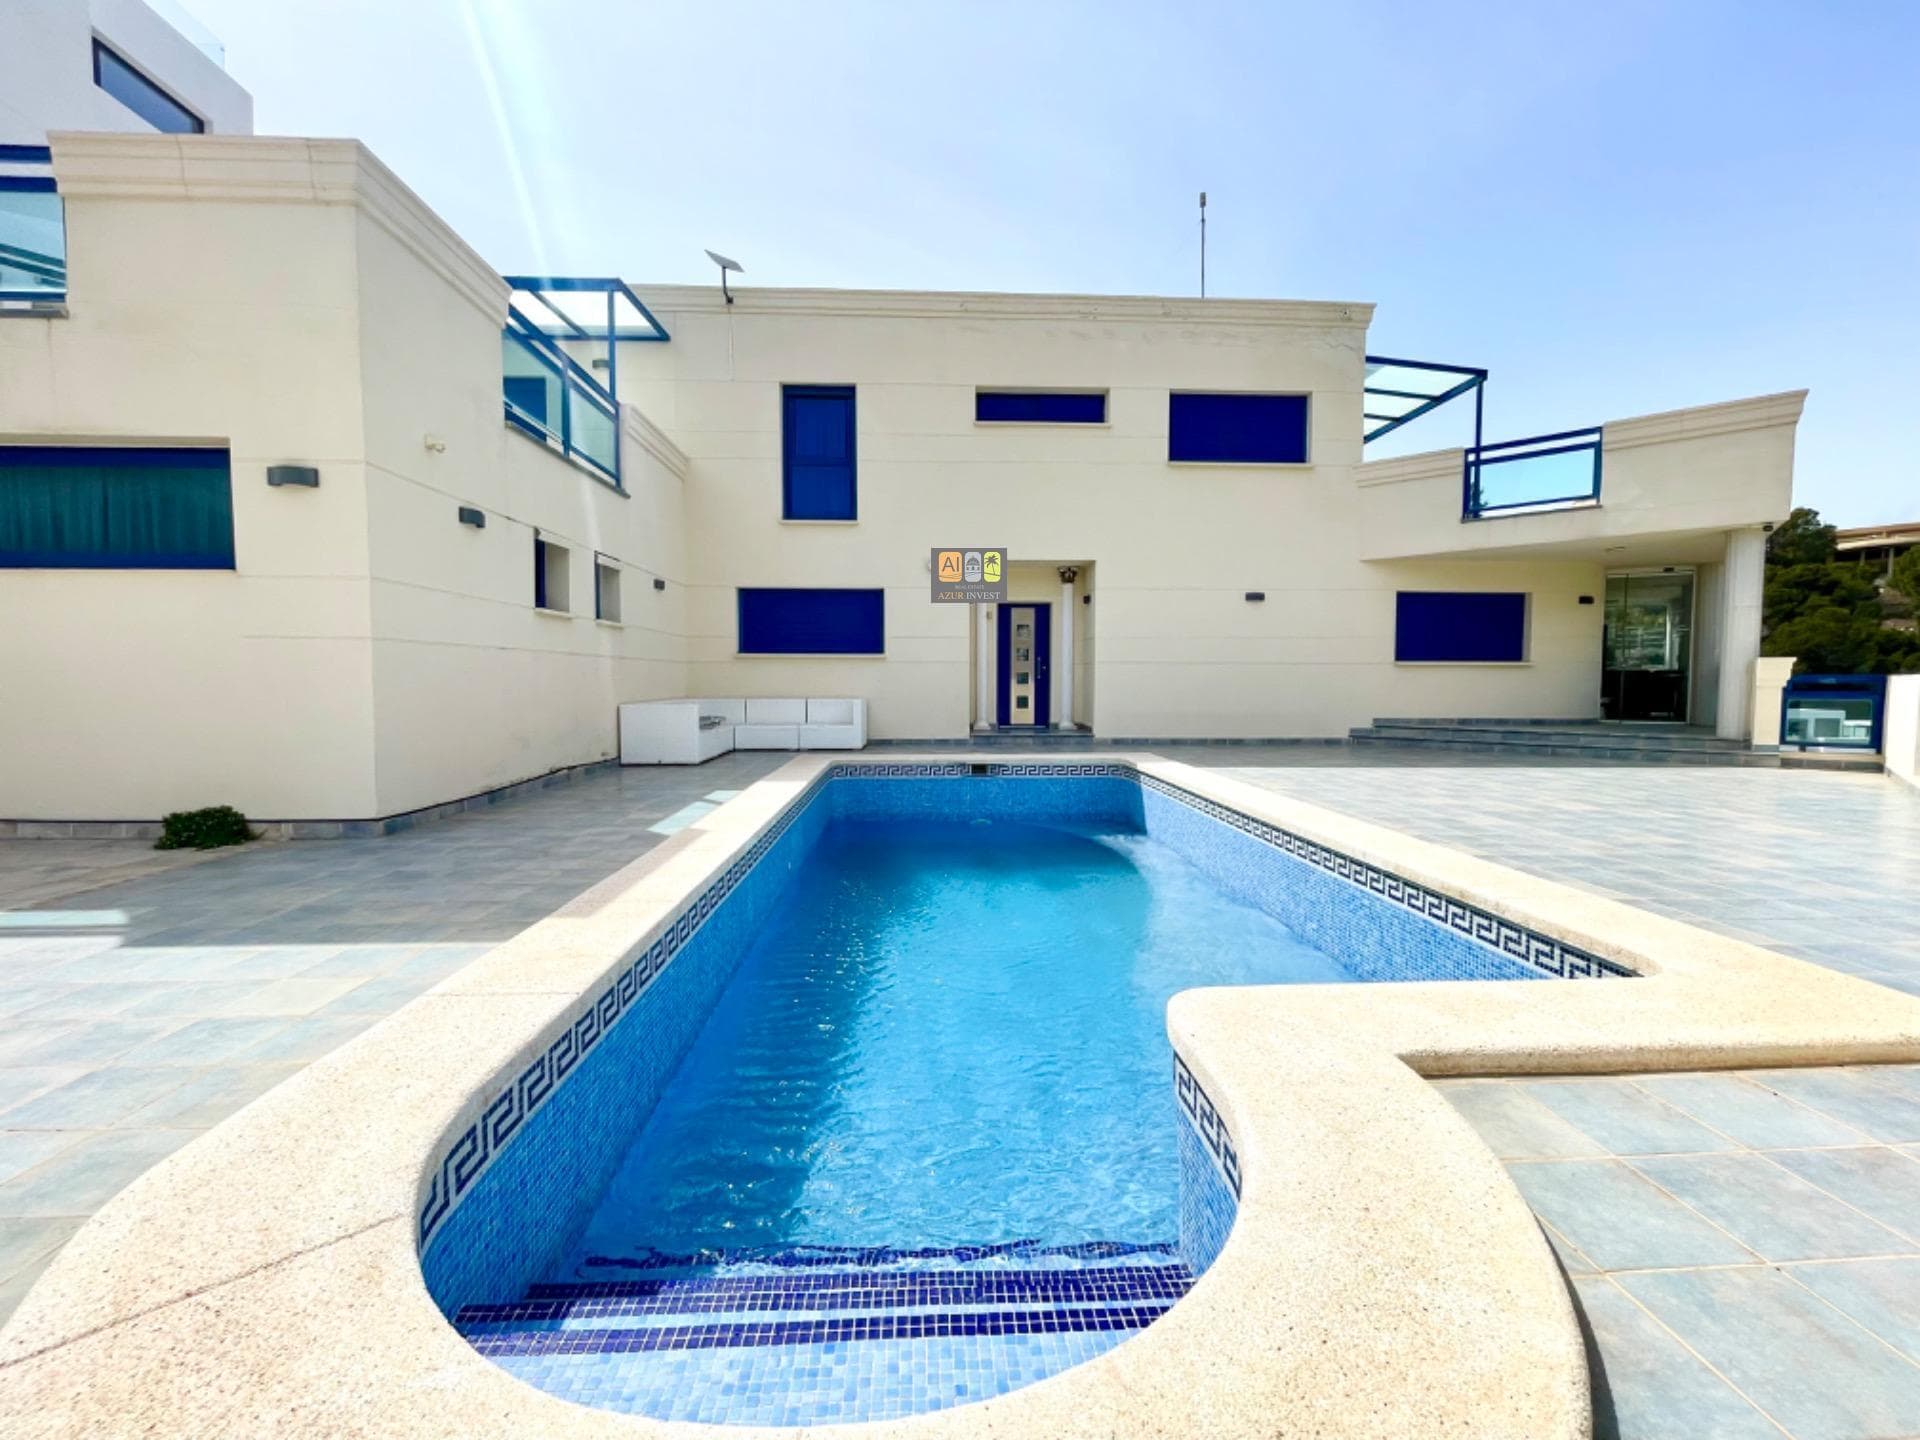
Häufige Fragen
- Wie viel finanziert eine spanische Bank einem Käufer aus Deutschland?
- Als Orientierung finanzieren spanische Banken Käufern ohne Wohnsitz in Spanien meist 60 bis 70 % des Bewertungswerts, Käufern mit Wohnsitz in Spanien bis zu 80 % (Bankpraxis, Stand August 2026). Das ist keine gesetzliche Grenze. Jede Bank entscheidet nach eigener Risikopolitik und nach Ihrem Einkommen. Holen Sie mehrere konkrete Angebote ein.
- Wer zahlt die Kosten der Hypothekenurkunde in Spanien?
- Die Bank. Seit dem 10. November 2018 schuldet die Bank die Urkundensteuer AJD auf die Hypothekenurkunde, und seit dem 16. Juni 2019 trägt sie auch Notar, Grundbucheintrag und Gestoría der Darlehensurkunde (Ley 5/2019, Artikel 14). Sie zahlen die Bewertung der Immobilie und die Abschriften, die Sie selbst anfordern.
- Kann ich den Kauf in Spanien über meine Immobilie in Deutschland finanzieren?
- Das ist eine Option, die Sie mit Ihrer Hausbank besprechen können. Die Bank sichert ein Darlehen mit einer Grundschuld auf Ihrer deutschen Immobilie ab, und Sie kaufen in Spanien ohne spanische Hypothek. Ob und zu welchen Bedingungen Ihre Bank das anbietet, entscheidet allein sie. Lassen Sie sich die Konditionen schriftlich geben.
- Welche Unterlagen verlangt eine spanische Bank für eine Hypothek?
- In der Regel die spanische Ausländernummer NIE, einen gültigen Reisepass, die letzten zwei bis drei Einkommensteuerbescheide aus Deutschland, Gehaltsnachweise oder bei Selbständigen Bilanzen, Kontoauszüge und eine Aufstellung anderer Kredite und Immobilien. Manche Banken verlangen zusätzlich eine Bonitätsauskunft aus dem Heimatland. Fragen Sie die genaue Liste vorab bei der Bank an.
- Wie lange dauert eine Hypothekenzusage in Spanien?
- Als Erfahrungswert dauert es vier bis acht Wochen von der vollständigen Unterlagenabgabe bis zur endgültigen Zusage, je nach Bank und Komplexität Ihrer Einkommensverhältnisse. Beginnen Sie deshalb vor dem Vorvertrag (contrato de arras). Der Vorvertrag nennt meist einen Termin für die notarielle Urkunde, der nicht auf die Bank wartet.