Kaufen
Steuern Ferienimmobilie Spanien 2026: modelo 210 und DBA
Steuern für Ihre Ferienimmobilie in Spanien 2026: modelo 210, neue Fristen, Vermietung, IBI in Altea, Vermögensteuer und was das DBA mit Deutschland regelt.
· 7 Min. Lesezeit · Bruno Barbara, Azur Invest
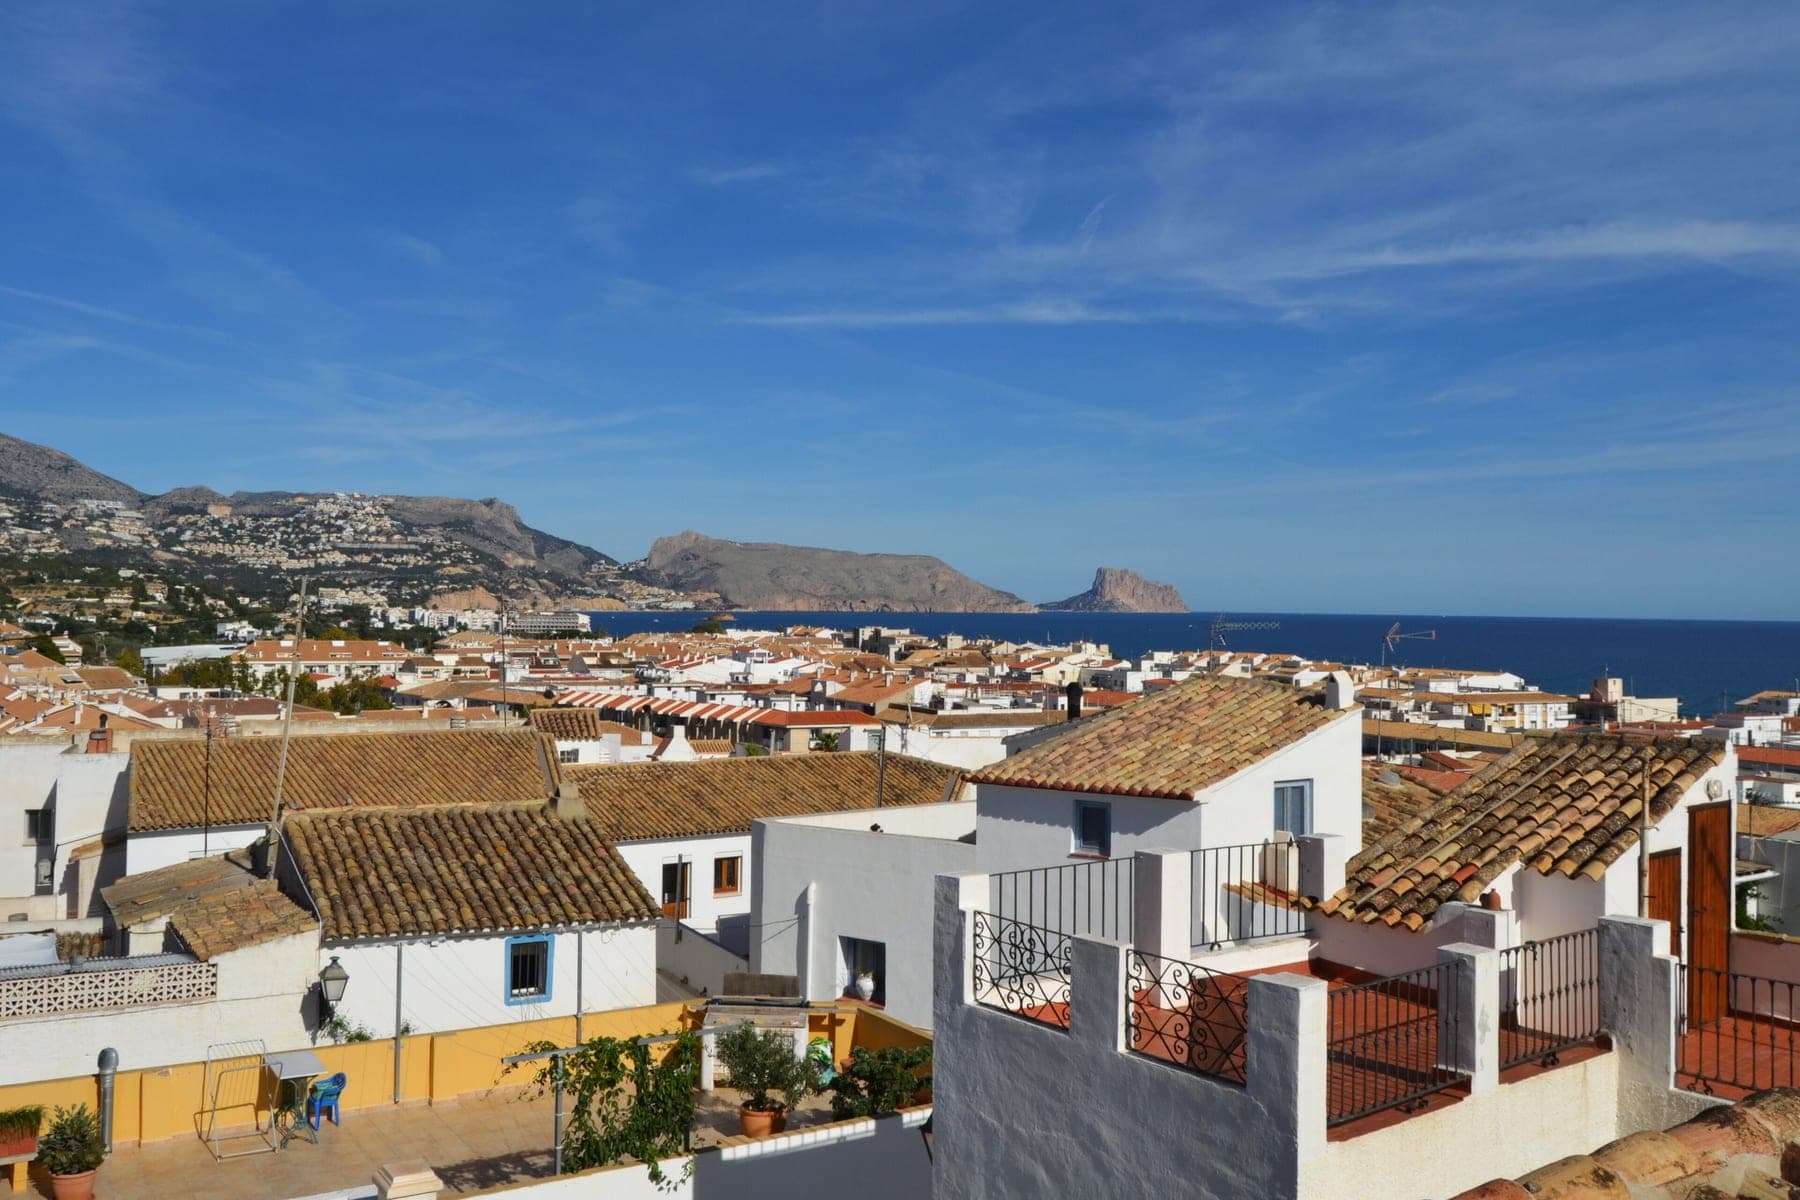
Foto: Joanbanjo · CC BY-SA 4.0
Wer in Deutschland wohnt und eine Ferienimmobilie in Altea besitzt, zahlt in Spanien jedes Jahr zwei Steuern: die Nichtresidentensteuer mit dem modelo 210 und die Grundsteuer IBI. Bei Selbstnutzung wird ein fiktives Einkommen von 2 % oder 1,1 % des Katasterwerts mit 19 % besteuert. Die IBI beträgt in Altea 0,70 % des Katasterwerts. Stand aller Angaben: November 2026.
Welche Steuern zahlt ein Eigentümer aus Deutschland jedes Jahr in Spanien?
Ein Eigentümer mit Wohnsitz in Deutschland zahlt in Spanien jährlich die Nichtresidentensteuer IRNR und die Grundsteuer IBI, bei großem Vermögen zusätzlich Vermögensteuer. Die IRNR (Impuesto sobre la Renta de No Residentes) ist die Einkommensteuer für Personen, die steuerlich nicht in Spanien ansässig sind. Sie wird mit dem Formular modelo 210 erklärt.
| Steuer | Was besteuert wird | Satz oder Grenze (Stand November 2026) | Quelle |
|---|---|---|---|
| IRNR, Selbstnutzung | fiktives Einkommen: 2 % oder 1,1 % des Katasterwerts | 19 % für Einwohner der EU | TRLIRNR, Art. 24 und 25 |
| IRNR, Vermietung | Mieteinnahmen abzüglich Kosten | 19 % für Einwohner der EU | TRLIRNR, Art. 24 und 25 |
| IBI in Altea | Katasterwert | 0,70 % | Steuersatzung Altea, BOP Nr. 169/2024 |
| Vermögensteuer | in Spanien belegenes Vermögen zum 31. Dezember | Freibetrag 700.000 EUR pro Person | Ley 19/1991, Art. 28 |
Jeder Miteigentümer erklärt seinen Anteil selbst. Ein Ehepaar mit gemeinsamer Wohnung reicht also zwei modelos 210 ein (Agencia Tributaria, Immobilien von Nichtansässigen).
Wie hoch ist die Steuer auf eine selbst genutzte Ferienimmobilie 2026?
Für eine Wohnung, die Sie selbst nutzen oder leer stehen lassen, versteuern Sie ein fiktives Einkommen von 2 % des Katasterwerts mit 19 % (Agencia Tributaria, renta imputada, Stand November 2026). Hat die Gemeinde ihre Katasterwerte im laufenden Jahr oder in den zehn Jahren davor allgemein neu festgesetzt, gilt 1,1 %.
Der Katasterwert (valor catastral) ist ein amtlicher Steuerwert, den die staatliche Dirección General del Catastro festlegt. Er steht auf dem Bescheid der IBI. Kosten dürfen Sie bei Selbstnutzung nicht abziehen. Gehört Ihnen die Wohnung nur einen Teil des Jahres, wird tageweise aufgeteilt.
Der Satz von 19 % gilt für Einwohner der EU, Islands, Norwegens und Liechtensteins (TRLIRNR, Artikel 25, BOE). Einwohner der Schweiz zahlen nach demselben Artikel 24 %.
Ob in Altea 2 % oder 1,1 % gilt, hängt vom Jahr der letzten allgemeinen Katasterbewertung ab. Diese Angabe finden Sie auf dem Bescheid der IBI oder im Portal des Catastro. Für die Jahre 2023 bis 2025 galt 1,1 % für alle Gemeinden mit einer Neubewertung seit dem 1. Januar 2012.
Hinweis zum Real Decreto-ley 29/2026: Die Verlängerung dieser 1,1 %-Regel auf das Jahr 2026 und eine neue Staffel ab dem 1. Januar 2027 (1,1 % bis 100.000 EUR Katasterwert, darüber 1,5 %, 2 % und 3 %) stehen in diesem Dekret. Es gilt seit dem 8. Oktober 2026, seine Bestätigung durch den spanischen Kongress steht im November 2026 noch aus (BOE).
Rechenbeispiel mit einem Katasterwert von 120.000 EUR und ganzjähriger Selbstnutzung: Bei 2 % ergibt sich ein fiktives Einkommen von 2.400 EUR und eine Steuer von 456 EUR. Bei 1,1 % sind es 1.320 EUR Einkommen und 250,80 EUR Steuer.
Bis wann muss das modelo 210 abgegeben werden?
Das fiktive Einkommen des Jahres 2026 erklären Sie vom 1. April bis zum 31. Dezember 2027, bei Lastschrift bis zum 23. Dezember 2027 (Agencia Tributaria, Fristen des modelo 210, Stand November 2026). Die Orden HAC/623/2026 hat den Fristbeginn von Januar auf April verschoben.
Die Fristen im Überblick:
- Fiktives Einkommen 2025: Erklärung jederzeit im Jahr 2026.
- Fiktives Einkommen 2026: vom 1. April bis zum 31. Dezember 2027.
- Mieteinnahmen 2026, für das Jahr zusammengefasst: vom 1. bis zum 20. April 2027.
- Ab dem 1. Januar 2027 enthält die Erklärung für Mieteinnahmen eine neue Anlage mit der Aufschlüsselung der Kosten (Hinweis der Agencia Tributaria).
Viele ältere Ratgeber nennen noch eine vierteljährliche Erklärung der Mieten. Seit den Einkünften des Jahres 2024 ist die jährliche Sammelerklärung möglich.
Was ändert sich, wenn ich die Ferienimmobilie in Spanien vermiete?
Vermieten Sie die Wohnung, zahlen Sie als Einwohner der EU 19 % auf die Mieteinnahmen abzüglich der Kosten, die direkt mit der Immobilie zusammenhängen (Agencia Tributaria, vermietete Immobilien, Stand November 2026). Einwohner außerhalb von EU und EWR zahlen 24 % auf die Bruttoeinnahmen.
Die Ermäßigungen, die spanische Vermieter mit Wohnsitz in Spanien erhalten, gelten für Nichtresidenten nicht (TRLIRNR, Artikel 24.1, BOE). Für die Tage ohne Vermietung zahlen Sie weiter die Steuer auf das fiktive Einkommen.
Bei der Ferienvermietung kommt die Mehrwertsteuer hinzu. Bis zum 30. November 2026 ist sie umsatzsteuerfrei, solange der Eigentümer keine Hotelleistungen wie regelmäßige Reinigung oder Wäschewechsel anbietet. Mit solchen Leistungen fallen 10 % IVA an (Agencia Tributaria, IVA bei Ferienwohnungen).
Hinweis zum Real Decreto-ley 29/2026: Ab dem 1. Dezember 2026 unterwirft das Dekret jede möblierte Vermietung bis zu 30 Nächten an denselben Gast der IVA von 10 %. Die Bestätigung durch den Kongress steht im November 2026 noch aus, und das Verfahren für Eigentümer ohne Wohnsitz in Spanien hat die Agencia Tributaria noch nicht veröffentlicht.
Für Ferienwohnungen gelten in der Comunidad Valenciana außerdem eigene Regeln zur Registrierung. Mehr dazu in unserem Artikel zur Lizenz für Ferienvermietung in Altea.
Grundsteuer IBI in Altea: 0,70 % des Katasterwerts
Die IBI (Impuesto sobre Bienes Inmuebles) ist die spanische Grundsteuer. In Altea beträgt sie seit dem 1. Januar 2025 0,70 % des Katasterwerts (Steuersatzung der IBI, BOP Alicante Nr. 169 vom 3. September 2024). Bei einem Katasterwert von 120.000 EUR ergibt das rechnerisch 840 EUR im Jahr.
Drei Stellen sind beteiligt. Den Katasterwert legt die staatliche Dirección General del Catastro fest (Ley del Catastro Inmobiliario, Artikel 4, BOE). Die Gemeinde Altea bestimmt nur den Steuersatz. Den Bescheid verschickt und kassiert SUMA Gestión Tributaria, die Steuerverwaltung der Provinz Alicante.
Richten Sie die Lastschrift bei SUMA früh ein, damit aus Deutschland kein Bescheid unbemerkt offen bleibt.
Ab welchem Vermögen fällt in Spanien Vermögensteuer an?
Nichtresidenten zahlen Vermögensteuer nur auf ihr Vermögen in Spanien und nur über einem Freibetrag von 700.000 EUR pro Person (Ley 19/1991, Artikel 28, BOE, Stand November 2026). Stichtag ist der 31. Dezember.
Die Comunidad Valenciana hat ihren Freibetrag für 2026 auf 2.000.000 EUR erhöht. Das valencianische Gesetz beschränkt ihn nach seinem Wortlaut auf Einwohner der Region. Ob Nichtresidenten ihn nutzen können, ist im November 2026 nicht offiziell geklärt. Planen Sie deshalb mit 700.000 EUR.
Über einem Nettovermögen von 3.000.000 EUR greift zusätzlich die Solidaritätssteuer auf große Vermögen, auch für Nichtresidenten mit Vermögen in Spanien (Ley 38/2022, Artikel 3, BOE). Die gezahlte Vermögensteuer wird darauf angerechnet.
Wie behandelt Deutschland die spanische Ferienimmobilie?
Nach dem Doppelbesteuerungsabkommen vom 3. Februar 2011 darf Spanien die Einkünfte aus der Immobilie besteuern. Deutschland besteuert sie ebenfalls und rechnet die spanische Steuer an (Abkommen, Artikel 6, 13 und 22, BOE vom 30. Juli 2012). Das ist die Anrechnungsmethode nach Artikel 22 Absatz 2 Buchstabe b Ziffer vii.
Für Vermieter heißt das: Sie geben die spanischen Mieteinnahmen in Ihrer deutschen Einkommensteuererklärung an. Die in Spanien gezahlte IRNR wird nach § 34c EStG auf die deutsche Steuer angerechnet. Weil die Einkünfte in die deutsche Bemessungsgrundlage eingehen, gibt es keinen Progressionsvorbehalt. Welche Anlagen Sie ausfüllen, klären Sie mit Ihrem Steuerberater.
Ob und wann ein späterer Verkaufsgewinn in Deutschland steuerpflichtig ist und wie die Selbstnutzung behandelt wird, richtet sich nach deutschem Recht. Lassen Sie das vor dem Kauf prüfen. Die spanische Seite des Verkaufs beschreibt unser Artikel zu den Steuern beim Hausverkauf in Spanien.
Für Erbschaften gibt es zwischen Deutschland und Spanien kein Abkommen. Nach § 21 ErbStG kann die spanische Erbschaftsteuer auf Antrag angerechnet werden, soweit dasselbe Vermögen auch in Deutschland besteuert wird. Leser aus Österreich und der Schweiz unterliegen eigenen Abkommen mit Spanien, die dieser Artikel nicht behandelt.
Die Kosten beim Kauf selbst erklärt unser Leitfaden zu den Kaufnebenkosten in Spanien. Aktuelle Angebote finden Sie unter Immobilien zum Kauf in Altea.
Dieser Artikel ist eine allgemeine Orientierung mit Stand November 2026 und ersetzt keine Steuerberatung im Einzelfall, weder in Spanien noch in Deutschland.
Aus unserem Angebot
Eine Immobilie, die gerade in Altea zum Verkauf steht
Alle Immobilien in Altea ansehen
Häufige Fragen
- Muss ich für meine Ferienwohnung in Spanien Steuern zahlen, wenn ich sie nicht vermiete?
- Ja. Wer in Deutschland wohnt und eine spanische Wohnung selbst nutzt oder leer stehen lässt, zahlt jährlich Nichtresidentensteuer auf ein fiktives Einkommen von 2 % des Katasterwerts, oder 1,1 % nach einer jüngeren Neubewertung der Gemeinde. Der Steuersatz für Einwohner der EU beträgt 19 % (Artikel 25 TRLIRNR, Stand November 2026). Erklärt wird mit dem modelo 210.
- Bis wann muss das modelo 210 für das Jahr 2026 abgegeben werden?
- Für die selbst genutzte Wohnung gilt nach der Orden HAC/623/2026 eine neue Frist: Das fiktive Einkommen des Jahres 2026 erklären Sie vom 1. April bis zum 31. Dezember 2027, mit Lastschrift bis zum 23. Dezember 2027. Mieteinnahmen des Jahres 2026 können Sie gesammelt vom 1. bis zum 20. April 2027 erklären. Stand November 2026.
- Wird die spanische Steuer in Deutschland angerechnet?
- Für Mieteinnahmen ja. Nach dem Doppelbesteuerungsabkommen von 2011 darf Spanien die Einkünfte aus der Immobilie besteuern. Deutschland bezieht sie ebenfalls in die Steuer ein und rechnet die in Spanien gezahlte Steuer an (Artikel 22 des Abkommens). Sie geben die Mieteinnahmen deshalb auch in Ihrer deutschen Steuererklärung an. Die Formulare klären Sie mit Ihrem Steuerberater.
- Wie hoch ist die Grundsteuer IBI in Altea?
- Der Satz der IBI für städtische Immobilien beträgt in Altea seit dem 1. Januar 2025 0,70 % des Katasterwerts (Steuersatzung der Gemeinde, BOP Alicante Nr. 169 vom 3. September 2024). Den Katasterwert legt die staatliche Katasterverwaltung fest. Den Bescheid verschickt und kassiert SUMA Gestión Tributaria im Auftrag der Gemeinde.
- Zahle ich als Deutscher in Spanien Vermögensteuer?
- Nur, wenn Ihr Vermögen in Spanien den Freibetrag übersteigt. Für Nichtresidenten gilt der staatliche Freibetrag von 700.000 EUR pro Person, besteuert wird nur das in Spanien belegene Vermögen zum 31. Dezember (Ley 19/1991, Artikel 28). Ob der höhere valencianische Freibetrag auch für Nichtresidenten gilt, ist im November 2026 nicht geklärt.